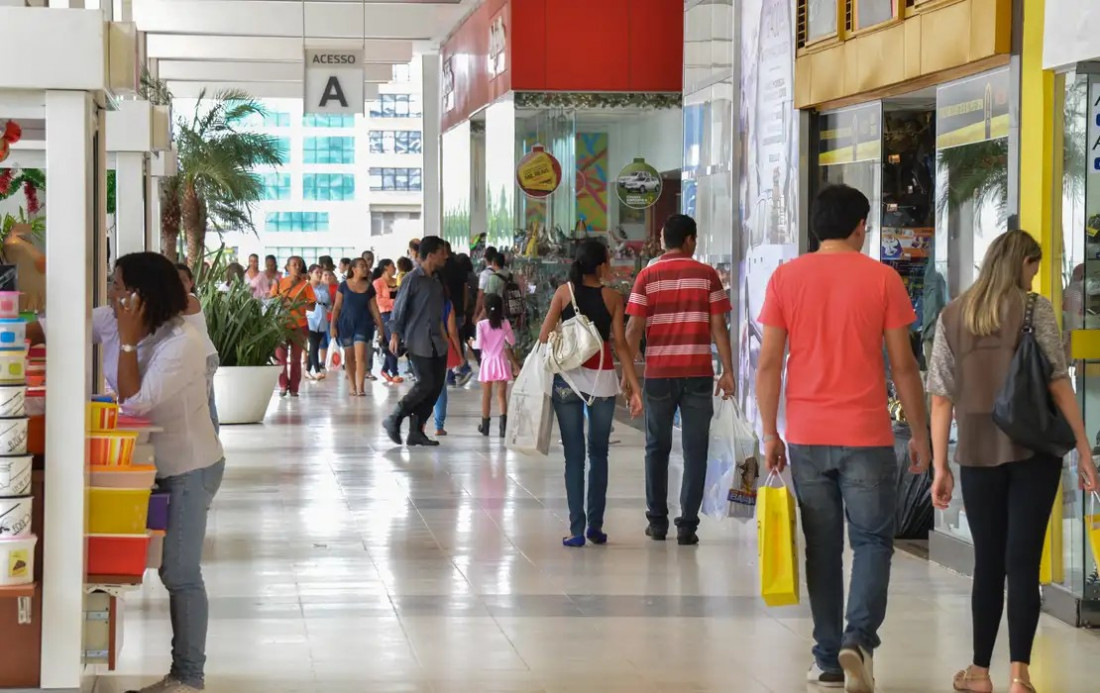



A intenção de consumo das famílias catarinenses atingiu o menor nível em mais de dois anos. De acordo com uma pesquisa da Fecomércio SC, em parceria com a Confederação Nacional do Comércio (CNC), o indicador registrou queda pelo quarto mês consecutivo em setembro, chegando a 102,1 pontos. Em junho de 2023, o índice estava em 100,4 pontos.
Apesar do recuo de 1,5% em setembro, o indicador em Santa Catarina permanece levemente acima da média nacional, que ficou em 101,6 pontos — também o menor valor dos últimos dois anos. Segundo o presidente da Fecomércio SC, Hélio Dagnoni, o resultado é explicado por um fator principal: os juros altos. Atualmente, a taxa Selic está em 15% ao ano, o maior patamar em quase duas décadas.
“A pesquisa indicou uma queda generalizada nos componentes do consumo, entre eles o recuo na compra de bens duráveis (-1,8%) e na perspectiva profissional (também -1,8%). Esse resultado reflete a nossa realidade de juros elevados e preços ainda pressionados, pois a inflação segue acima da meta do Banco Central. Tudo isso reduz a disposição das famílias em assumir compromissos de maior valor e corrói a percepção sobre a renda”, explica Dagnoni.
Intenção de consumo
O levantamento também apontou maior cautela dos consumidores em relação às despesas do dia a dia. O indicador Condições de Consumo caiu 2,5% e permanece mais de 10 pontos percentuais abaixo do registrado antes da pandemia de Covid-19.
A pesquisa revelou uma disparidade significativa entre as famílias que recebem até 10 salários mínimos e aquelas com renda superior a esse valor. Entre as de menor renda, o índice geral ficou em 97,6 pontos, com queda de 2,2 pontos percentuais. Já entre as famílias com renda mais alta, houve um leve aumento, passando de 117,9 para 118,6 pontos.
Diferença entre as faixas de renda
A percepção sobre o acesso ao crédito também apresentou leve piora em relação a agosto: a proporção dos que consideram o crédito mais acessível caiu de 27,7% para 26,8%. Ao mesmo tempo, aumentou ligeiramente a parcela dos que percebem maior dificuldade (de 28,5% para 28,6%) e daqueles que avaliam as condições como semelhantes às do ano anterior (de 26,5% para 27,0%). O cenário indica estabilidade, com viés de restrição no acesso ao crédito.