

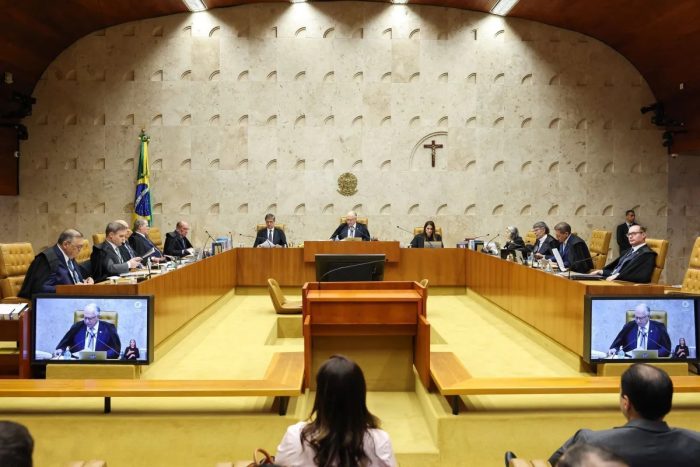



O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (7) que a União não pode cobrar PIS e Cofins sobre créditos presumidos de ICMS. Por 7 votos a 4, os ministros rejeitaram o recurso do governo federal e mantiveram a decisão que favorece as empresas. Para a maioria, esses incentivos fiscais não constituem receita nem faturamento.
O que muda para as empresas?
Estados e Distrito Federal concedem créditos presumidos de ICMS para reduzir a carga tributária e estimular atividades econômicas. Portanto, as empresas beneficiadas pagam menos imposto estadual.
Com o julgamento, o STF impede que a União inclua esses incentivos no cálculo do PIS e da Cofins. Além disso, os tribunais deverão aplicar o entendimento aos processos sobre o mesmo tema em todo o país.
Qual é o impacto nas contas públicas?
O governo federal estimava perder R$16,5 bilhões caso o Supremo rejeitasse o recurso. A projeção consta de dados do Orçamento de 2026 e considera os efeitos da exclusão dos créditos da base das duas contribuições.
A Fazenda Nacional defendeu a cobrança. Segundo a União, os benefícios aumentam o patrimônio das empresas e, por isso, representam receita tributável. No entanto, a maioria dos ministros rejeitou esse argumento e manteve a exclusão.
Como o julgamento chegou ao plenário?
O Supremo começou a votar o caso no plenário virtual em 2021. Depois, o ministro Gilmar Mendes pediu destaque e levou a discussão ao plenário presencial.
Na retomada, a Corte preservou os votos dos ministros aposentados que já haviam participado do processo. Por fim, o STF concluiu que a Constituição não permite incluir os créditos presumidos de ICMS na base de cálculo do PIS e da Cofins.