

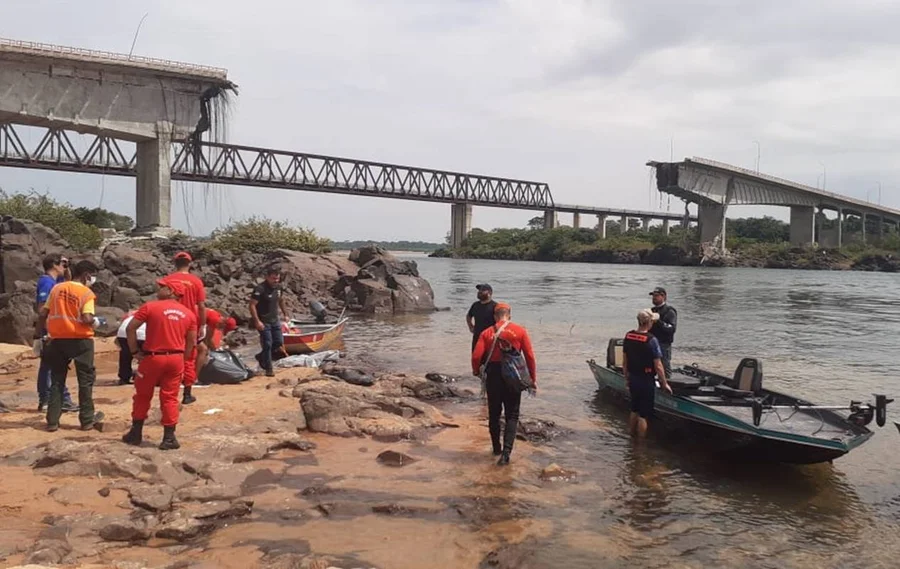



Nesta quinta-feira (19) a Controladoria-Geral da União (CGU) identificou indícios de sobrepreço no contrato de R$ 171,9 milhões firmado pelo Departamento Nacional de Infraestrutura de Transportes (Dnit) para reconstruir a ponte que desabou entre Maranhão e Tocantins. A estrutura caiu em dezembro de 2024, deixou 14 mortos e interrompeu a ligação entre os dois estados. A auditoria, concluída após a entrega da nova ponte em 22 de dezembro de 2025, aponta que o valor da obra pode ter ficado até R$ 20 milhões acima do estimado como adequado pelos parâmetros de mercado.
Auditoria aponta falhas no orçamento
Segundo a CGU, o Dnit utilizou metodologia com inconsistências na formação de preços. Além disso, os auditores identificaram fragilidades na pesquisa de mercado e na estimativa de custos de etapas como demolição, elaboração de projetos e reconstrução da estrutura.
Ainda de acordo com o relatório, se o órgão tivesse aplicado critérios mais rigorosos e alinhados aos referenciais técnicos, o contrato poderia ter custado cerca de R$ 17,8 milhões a menos. E mais, caso haja aditivos contratuais, o valor considerado excedente pode ultrapassar R$ 20 milhões.
Obra emergencial e dispensa de licitação
A ponte ligava municípios estratégicos na BR-226 e tinha papel fundamental no escoamento da produção e na mobilidade regional. Após o desabamento, o governo federal autorizou a reconstrução em caráter emergencial, dentro do Novo PAC.
Por se tratar de uma situação urgente, o Dnit contratou a obra com dispensa de licitação. No entanto, justamente por não haver concorrência pública, a CGU alerta que o risco de preços acima do mercado aumenta. Sem disputa entre empresas, o poder público perde margem de negociação e pressão competitiva por redução de valores.
Recomendações ao Dnit
Diante das constatações, a CGU recomendou que o Dnit revise seus critérios de formação de preços e fortaleça seus mecanismos internos de controle. Além disso, orientou o órgão a aprimorar procedimentos técnicos para evitar distorções em futuras contratações, especialmente em obras de grande impacto financeiro e social.
A controladoria reforça que a urgência não pode comprometer a responsabilidade fiscal. Pelo contrário, quanto maior a pressão por rapidez, maior deve ser o rigor técnico na análise de custos.
O caso acende um alerta sobre a gestão de recursos públicos em obras emergenciais. Transparência, metodologia sólida e controle efetivo não são detalhes burocráticos, são garantias de que o dinheiro público cumpra sua função social. E, acima de tudo, são instrumentos para evitar prejuízos milionários.