

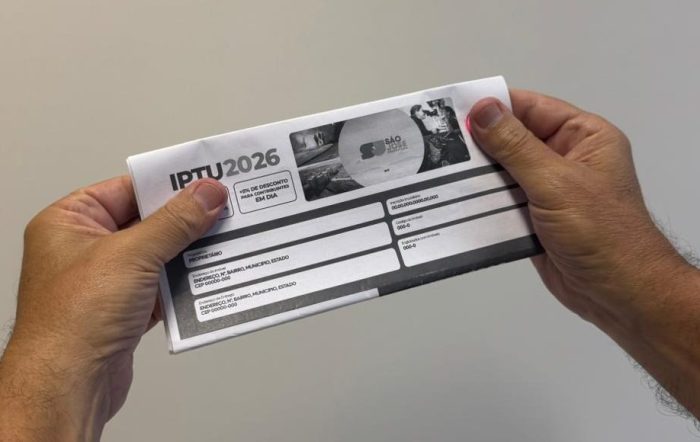



O Supremo Tribunal Federal (STF) decidiu, por unanimidade, nesta segunda-feira (17), que municípios não podem estabelecer alíquotas de IPTU com base exclusivamente na área do imóvel. O entendimento, firmado em julgamento com repercussão geral, deverá orientar processos semelhantes em todo o país.
Na prática, uma prefeitura não pode cobrar uma alíquota maior apenas porque uma casa, apartamento ou terreno possui área construída maior. A decisão, porém, não impede que imóveis de maior valor paguem mais imposto.
Decisão do STF surgiu de caso em Chapecó
O julgamento analisou uma lei de Chapecó, em Santa Catarina, que previa alíquota de 1% de IPTU para imóveis com área construída igual ou superior a 400 metros quadrados.
A norma foi considerada inconstitucional pela Justiça catarinense. O município recorreu ao STF e defendeu que imóveis maiores poderiam representar uma ocupação mais intensa do solo urbano.
O argumento não prevaleceu no Supremo.
O relator do processo, ministro Dias Toffoli, afirmou que a Constituição permite diferenciar as alíquotas do IPTU conforme o valor do imóvel, sua localização e seu uso. A metragem, isoladamente, não está entre esses critérios.
O que muda para o contribuinte?
A decisão não significa que imóveis maiores necessariamente pagarão o mesmo IPTU que propriedades menores.
O imposto pode continuar aumentando quando o imóvel possui valor venal maior. Esse valor corresponde a uma estimativa utilizada pelo município para fins tributários.
Por exemplo, dois imóveis podem ter a mesma alíquota, mas valores venais diferentes. Nesse caso, o proprietário da propriedade mais valorizada poderá pagar mais IPTU.
O que fica proibido é estabelecer uma alíquota maior exclusivamente porque a área construída ultrapassou determinado tamanho.
Qual foi a tese definida pelo STF?
Ao concluir o julgamento, o plenário aprovou uma tese de repercussão geral sobre a cobrança do imposto.
O entendimento estabelece que é inconstitucional uma lei municipal posterior à Emenda Constitucional nº 29 de 2000 fixar a alíquota do IPTU em razão da área do imóvel.
Com isso, a decisão passa a servir como referência para outros processos que discutam a mesma questão.
Como o IPTU pode variar?
A Constituição permite que os municípios adotem diferentes critérios previstos em lei para estabelecer a cobrança do imposto.
Entre eles estão:
- valor do imóvel;
- localização da propriedade;
- uso do imóvel.
Assim, a metragem pode continuar sendo uma informação utilizada em cálculos relacionados ao imóvel, mas não pode, sozinha, justificar uma alíquota maior de IPTU.
A decisão do STF estabelece, portanto, um limite para a forma como os municípios podem definir a cobrança do imposto. O entendimento deve ser aplicado aos casos semelhantes em todo o país.