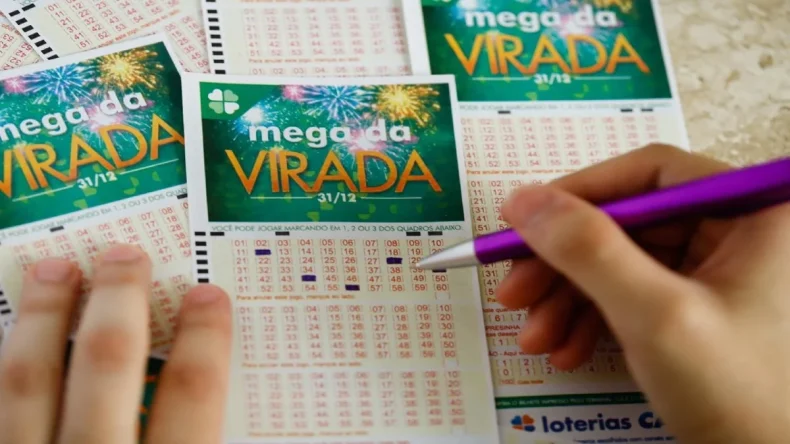



Imagine acertar os seis números e embolsar R$ 67 milhões. A pergunta vem rápido: onde investir essa fortuna? Segundo cálculos de especialistas, a resposta pode mudar completamente o tamanho do seu rendimento.
Poupança: o retorno mais tímido
Se o dinheiro fosse colocado na poupança, o rendimento seria o mais baixo entre as opções. Em apenas um mês, o prêmio renderia cerca de R$ 445 mil. Em um ano, o ganho chegaria a aproximadamente R$ 5,5 milhões. Apesar de segura e livre de imposto de renda, a poupança perde feio quando comparada a investimentos mais rentáveis.
Tesouro Direto e CDB: lucros que saltam aos olhos
Aplicar os R$ 67 milhões em um título do Tesouro Selic, por exemplo, já faz o dinheiro render mais. No entanto, o grande destaque fica com o CDB de bancos médios, que paga em torno de 110% do CDI. Nesse cenário, o investidor poderia ver o saldo crescer cerca de R$ 682 mil em um mês e ultrapassar R$ 9 milhões em um ano. Mesmo com desconto de imposto de renda, o retorno líquido impressiona.
Por que a diferença é tão grande
O segredo está nas regras e no risco de cada aplicação. A poupança oferece estabilidade, mas tem rendimento travado. O Tesouro Direto equilibra segurança e rentabilidade. Já os CDBs, especialmente os de bancos médios, pagam mais porque envolvem um pouco mais de risco. Portanto, quanto maior o risco, maior o potencial de ganho — e também a necessidade de atenção.
Se o prêmio da Mega-Sena caísse na sua conta, a escolha do investimento definiria o tamanho da sua renda mensal. Com boas estratégias e um olhar atento para o mercado, é possível transformar sorte em patrimônio duradouro. Afinal, fazer o dinheiro trabalhar por você é o verdadeiro prêmio.